
大会上,工信部装备工业发展中心发布《动力电池产业发展指数(2026)》。装备工业发展中心主任瞿国春介绍,动力电池产业技术多元路线分层适配,下一代电池加速落地。中期看,液态
+钠电池+半三路线并行格局持续演进,钠离子电池将替代部分低端锂电池,而半固态电池商业化全面落地后,将成为中高端车型升级方案。长期看,全固态电池一、进入业绩兑现与价值重估的关键窗口
,工作原理与离子电池相似,但钠资源地壳丰度更高、成本更低。钠离子电池成本结构中,正极和负极合计占比约47%,正负极主导价值量分布。相较于锂电池,钠电正极以钠铁锰基体系替代锂等高价金属,成本显著下行;集流体可采用双C7电子股份有限公司铝箔全面替代铜箔,形成独有降本路径。硬碳负极工艺壁垒最高,是产业链关键稀缺环节。国金证券指出,
。钠电行业市场规模有望自2025年20亿元增长至千亿元以上。2026至2028年全球钠电需求预计分别为18、59、148GWh,复合增长率达183%,2026年预计为产业化示范迈向规模化落地的关键商业化拐点。投资稳健价值排序为:电芯龙头、双铝箔集流体、聚阴离子正极、硬碳负极、二线电芯厂商、钠盐电解液、隔膜。中银证券表示,储能需求增长重构电池产业竞争逻辑,
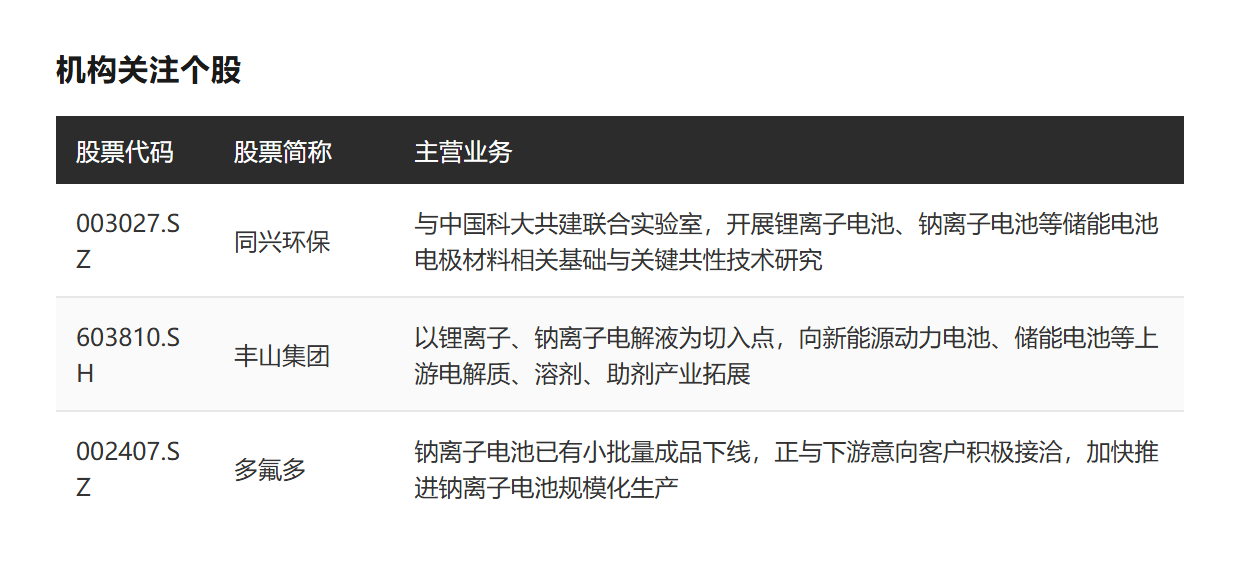
。当前钠电储能经济性已接近磷酸铁锂,产业验证持续推进,行业有望进入加速渗透阶段。建议重点关注三类标的:具备先发优势并率先实现规模化出货的钠电电芯企业;受益于钠电放量、技术路线相对明确的正极材料和硬碳负极环节;具备客户资源和产业链协同优势的关键材料企业。二、机构关注个股一览
设备行业:储能需求重构电池体系,钠电进入产业化拐点》-2026年7月20日(文章来源:21世纪经济报道)


